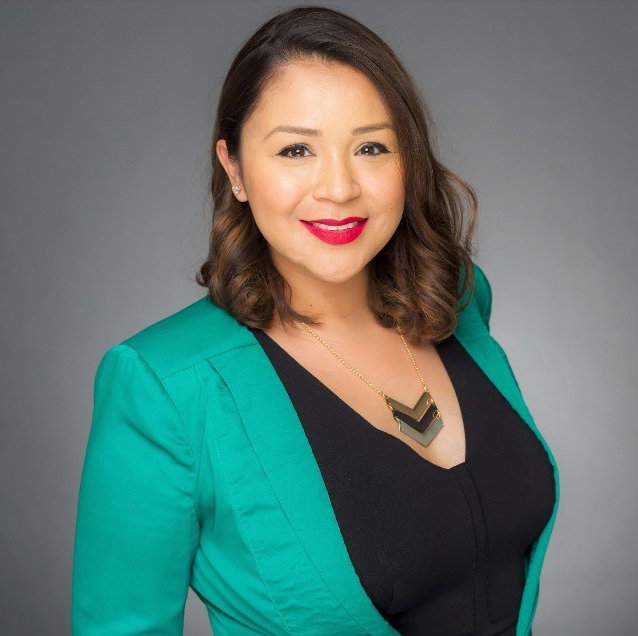
Johanna Caballero ha acompañado a más de 300 familias en sus procesos de financiamiento hipotecario. Después de una década en la industria, asegura que comprar una vivienda comienza mucho antes de elegir una propiedad: conociendo nuestras finanzas y tomando decisiones informadas.
Una carrera que también pensó en su familia
Johanna Caballero comenzó su carrera como originadora de préstamos hipotecarios en junio de 2016. Buscaba una profesión que le permitiera desarrollarse profesionalmente sin perderse los momentos importantes en la vida de sus hijos.
Diez años después, cuenta con una maestría en Administración de Empresas (MBA) y una trayectoria en la que ha ayudado a más de 300 familias, participando en el cierre de más de 65 millones de dólares en préstamos hipotecarios. Buena parte de su trabajo se concentra en el Valle Imperial y en personas que buscan adquirir una vivienda por primera vez.
Para Johanna, esa experiencia también le ha permitido identificar algo importante: el proceso para comprar una casa no debería comenzar recorriendo propiedades.
“Comprar casa es una de las decisiones más importantes en la vida.”
— Johanna Caballero
Antes de buscar, hay que conocerse
El primer paso, explica, es revisar nuestra situación financiera y crediticia junto con un profesional hipotecario.
Hay tres elementos fundamentales que los prestamistas consideran: ingresos, crédito y ahorros.
Ingresos – Crédito – Ahorros
Los ingresos ayudan a determinar si una familia puede asumir el pago de una hipoteca junto con sus demás obligaciones; el historial crediticio muestra cómo ha manejado sus compromisos financieros; y los ahorros permiten enfrentar desde el enganche y los costos relacionados con la compra hasta gastos inesperados una vez que se tiene la vivienda.
Johanna recomienda incluso mantener un fondo de emergencia, aunque comprar casa todavía no esté dentro de los planes inmediatos.
Cuando la emoción decide
Comprar una vivienda puede ser uno de los momentos más emocionantes para una familia, pero precisamente esa emoción puede llevar a cometer errores.
Entre los más frecuentes, Johanna identifica no investigar suficientemente el vecindario, omitir una inspección general de la propiedad o enamorarse de los elementos cosméticos de una casa sin prestar atención a problemas estructurales o ambientales.
Por ello recomienda contar también con un agente inmobiliario competente y ético que represente los intereses del comprador durante el proceso.
“Hay tres cosas que los prestamistas buscan: ingreso, crédito y ahorros.”
— Johanna Caballero
Tres mitos que pueden frenar una compra
Johanna identifica algunas ideas que pueden hacer que una familia descarte la posibilidad de comprar antes de conocer sus opciones.
“Toda deuda es mala.” Una hipoteca manejada responsablemente puede ayudar a construir patrimonio.
“Necesito 20% de enganche.” No siempre. Existen programas con enganches menores e incluso opciones sin enganche para quienes califican.
“Mis ingresos no tradicionales no cuentan.” Ingresos agrícolas de temporada o por cuenta propia pueden considerarse si están correctamente documentados.
Más que conseguir un préstamo
Para Johanna, cada situación es distinta. Por eso insiste en que conocer las opciones, preparar la documentación y entender cuánto puede asumir realmente una familia es más importante que apresurarse a comprar.
El objetivo no debería ser simplemente conseguir una aprobación, sino tomar una decisión financiera que pueda sostenerse en el tiempo.
Por Patricia Parrilla | LatinoAmericanos Magazine — Octubre 2026